Само преди месеци златото поставяше исторически рекорди. Днес пазарът гледа в друга посока.
(Време за четене: 4 минути)
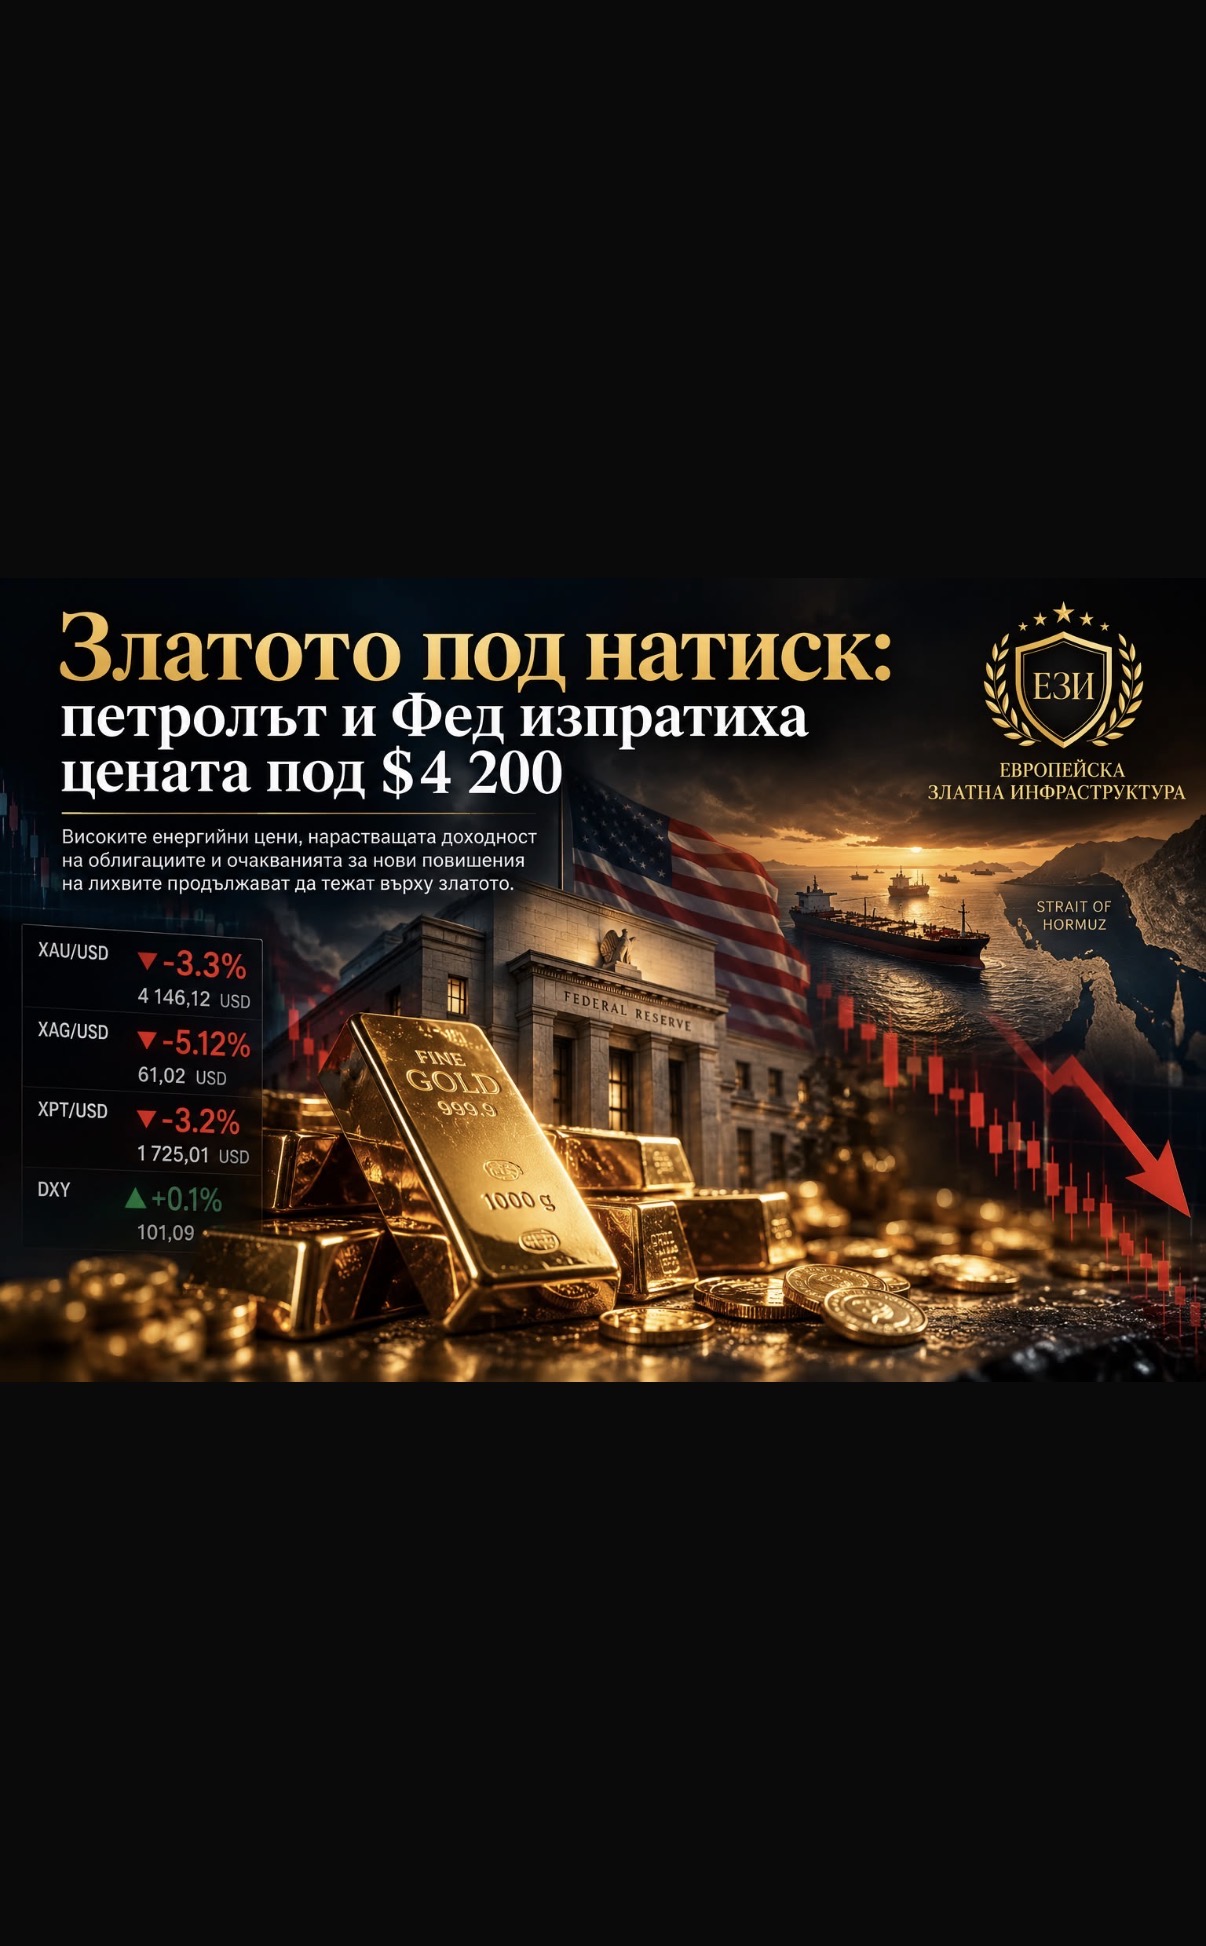
Новата седмица започна с рязка разпродажба при благородните метали. В понеделник златото загуби над 3%, пробивайки под психологическата граница от 4 200 долара за тройунция.
Около 08:58 GMT спот цената на златото се понижи с 3,3% до 4 146,12 долара, а фючърсите отстъпиха със същия процент до 4 178,05 долара.
Натискът не остана само при златото. Среброто загуби над 5%, платината – около 3,2%, докато индексът на американския долар се повиши до 101,09.
Зад движението стои комбинация, която в момента не е благоприятна за златото: скъп петрол, по-висока доходност по американските облигации и нарастващи очаквания, че Федералният резерв все още не е приключил с повишаването на лихвите.
Хормуз отново диктува настроенията
В центъра на пазарното напрежение остава проливът Хормуз – една от най-важните артерии за световните енергийни доставки.
Цените на петрола отново се повишиха, след като Иран заяви, че няма намерение да смекчава условията си за отваряне на пролива. Президентът на САЩ Доналд Тръмп отхвърли предложението на Техеран за седемдневно отваряне на водния път, макар да заяви, че очаква преговорите да бъдат възобновени през тази седмица.
Конфликтът между САЩ и Иран вече навлиза в осмия си месец, а суровият петрол Brent е поскъпнал с приблизително 70% от началото на годината.
И именно тук се появява парадоксът за златото.
Геополитическото напрежение традиционно подкрепя търсенето на активи убежища. Но когато конфликтът изпрати енергийните цени рязко нагоре, ефектът може да стане значително по-сложен.
По-скъпата енергия означава по-голям инфлационен риск. А по-високата инфлация може да принуди Федералния резерв да задържи лихвите високи – или дори да ги повиши допълнително.
Точно това в момента тежи върху златото.
Фед отново се превръща в най-важния играч
Председателят на Федералния резерв в Кливланд Бет Хамак посочи, че доходността по дългосрочните американски държавни облигации се повишава на фона на по-силни очаквания за икономически растеж, опасения около държавния дълг и перспективата за допълнително затягане на паричната политика.
В средата на септември Федералният резерв единодушно повиши основната лихва с 25 basis points.
Оттогава сигналите от представители на централната банка подсказват, че цикълът може все още да не е приключил.
Пазарите вече оценяват вероятността за ново увеличение през октомври на около 65%.
За златото това има пряко значение.
Когато доходността по американските облигации се покачва, инвеститорите получават по-висока възвръщаемост от активи, които носят лихва. Златото не изплаща купон или дивидент и затова по-високите реални доходности увеличават алтернативната цена на притежанието му.
Допълнителен сигнал идва от облигационния пазар. Разликата между доходността по 10-годишните и 2-годишните американски държавни облигации се сви до едва 17 базисни пункта – най-малката от началото на 2025 г.
От почти $5 600 до под $4 200
Мащабът на корекцията вече трудно може да бъде пренебрегнат.
Само през януари златото достигна исторически връх от почти 5 600 долара за унция. Сега цената се намира под 4 200 долара.
По-рано през септември металът се движеше в сравнително тесен диапазон, но последната вълна от продажби успя да пробие под зоната 4 230–4 510 долара, която пазарът следеше внимателно.
Техническият пробив съвпада и с влошаването на макроикономическата среда за благородния метал.
ANZ посочва именно по-високата доходност и силния долар като два от основните фактори зад натиска върху цената.
Но има и една важна подробност.
Инвеститорите продават цената, но не изоставят златото
Въпреки силната корекция, инвестиционното търсене не е изчезнало.
Според ANZ притежанията на злато в борсово търгуваните фондове са се увеличили с приблизително 50 тона само през септември.
Това създава интересна картина: цената пада рязко, но част от дългосрочния инвестиционен капитал продължава да увеличава експозицията си към метала.
В същото време потребителското доверие в САЩ се понижи до четиримесечно дъно през септември, като американските домакинства стават все по-притеснени от цените и състоянието на икономиката.
Министърът на финансите Скот Бесент също призова Федералния резерв да запази гъвкав подход към бъдещите решения за лихвените проценти. Според него по-високата производителност, подкрепена от изкуствения интелект и дерегулацията, може да помогне за ограничаването на инфлационния натиск.
Следващите дни могат да определят посоката
Сега вниманието се измества към две ключови публикации от САЩ.
В сряда пазарите очакват PCE инфлацията за август – предпочитания от Федералния резерв измерител на ценовия натиск.
В петък идва и докладът за заетостта през септември.
Тези две числа могат да се окажат решаващи за очакванията около следващото решение на Фед.
По-силна инфлация и устойчив пазар на труда биха дали допълнителни аргументи за запазване на рестриктивната политика. По-слаби данни биха могли да охладят очакванията за ново увеличение на лихвите.
Големият въпрос вече не е само защо златото пада.
По-важният въпрос е дали сегашният спад е началото на по-дълбока корекция – или моментът, в който дългосрочните купувачи започват отново да натрупват физически метал.
При петрол, който продължава да държи инфлацията под напрежение, облигационна доходност във възход и Федерален резерв, който все още не е готов да обяви край на затягането, краткосрочната среда за златото остава напрегната.
Но увеличаващите се ETF позиции показват нещо също толкова важно:
цената може да се коригира бързо, без стратегическият интерес към златото да изчезне.
Следващите данни от САЩ могат да покажат кое от тези две сили ще надделее.